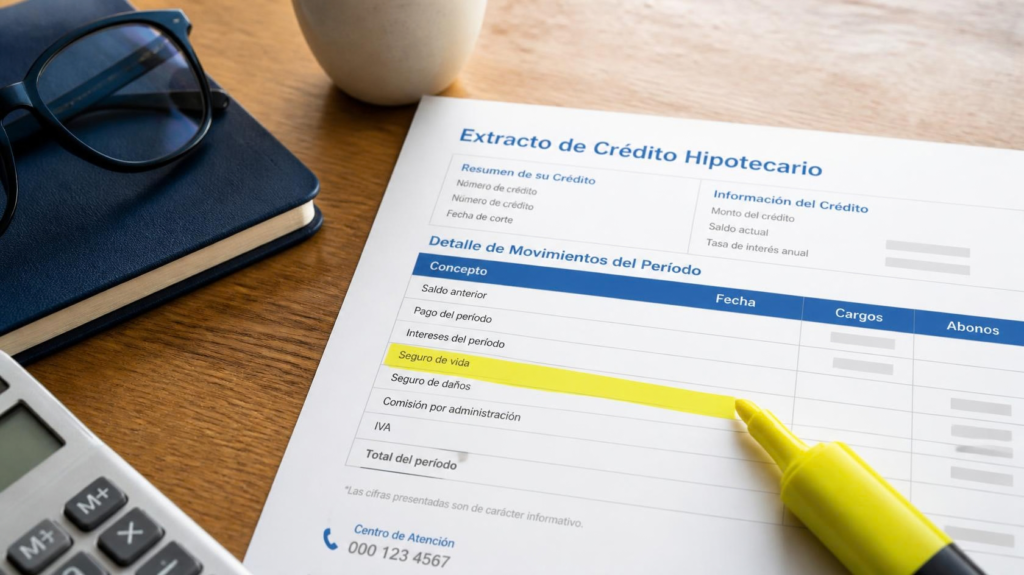
Si tu cuota mensual incluye un cobro de seguro que el banco te asignó, tienes derecho a cambiarlo. Aquí te explicamos cómo hacerlo sin papeleo y sin costo, y cuánto podrías estar dejando de ahorrar cada mes por no revisarlo.
Sí, puedes cambiarlo
Muchos deudores hipotecarios creen que el seguro que aparece en su cuota es fijo e intocable. No lo es. Es obligatorio tener un seguro que proteja el inmueble mientras dure el crédito, pero la aseguradora la eliges tú.
¿Cuánto puedes ahorrar?
El seguro del banco suele tener una prima más alta que uno equivalente contratado de forma independiente, porque se negocia sin comparar el mercado. Al sustituirlo por una póliza con coberturas similares o superiores, la diferencia se refleja directamente en tu cuota mensual, mes a mes, durante todo lo que quede de tu crédito.
El monto exacto depende de tu perfil, el valor asegurado y la aseguradora, por eso en Seguro que Ahorro hacemos un diagnóstico gratuito antes de darte una cifra real.
¿Cómo se hace el cambio?
- Solicita el certificado de condiciones mínimas a tu banco.
- Compara opciones con una agencia de seguros independiente que cotice varias aseguradoras.
- Radica el endoso con la nueva póliza y listo.
Preguntas frecuentes
¿Pierdo cobertura si cambio de aseguradora?
No, siempre que la nueva póliza cumpla o supere las condiciones mínimas exigidas por el banco.
¿El banco puede cobrarme algo por el cambio?
No, la sustitución del seguro no tiene ningún costo para ti.
¿En cuánto tiempo veo el ahorro reflejado?
Generalmente desde el siguiente ciclo de facturación después de que el banco confirma el endoso.
Haz el diagnóstico gratuito en seguroqueahorro.com │ 📞 3150664162